Gỡ mã số thuế bị khóa, xử lý nợ thuế
Khôi phục mã số thuế bị khóa do bỏ địa chỉ kinh doanh hoặc chậm kê khai, và xử lý hồ sơ thuế còn treo.
Trọn gói
Chúng tôi nhận ủy quyền và thực hiện toàn bộ: chuẩn bị hồ sơ, nộp, theo dõi tiến độ, nhận kết quả và bàn giao cho bạn.
Mã số thuế bị khóa không có nghĩa là mất công ty. Đây là tình trạng xử lý được: hồ sơ chỉ là một mẫu đơn, cơ quan thuế thường giải quyết trong 3 ngày làm việc. Phần mất thời gian là làm sạch nghĩa vụ thuế còn thiếu — và đó mới là việc chúng tôi thực sự giúp bạn.
Hiểu nhầm nguy hiểm nhất: “khóa mã số thuế thì mở công ty mới”
Rất nhiều người được khuyên như vậy, và làm theo thì tình hình nặng thêm chứ không nhẹ đi:
- Nghĩa vụ thuế cũ không biến mất khi bạn bỏ công ty cũ. Nó vẫn còn đó, vẫn tính tiền chậm nộp 0,03% mỗi ngày.
- Người đại diện theo pháp luật vẫn bị theo. Không phải công ty biến mất là người đứng tên thoát.
- Và nghiêm trọng nhất: người nộp thuế không hoạt động tại địa chỉ đã đăng ký thì việc tạm hoãn xuất cảnh không áp ngưỡng nợ tối thiểu. Sau 120 ngày kể từ ngày cơ quan thuế ra thông báo mà bạn không làm thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế, lệnh tạm hoãn xuất cảnh có hiệu lực. Nhiều người chỉ phát hiện lúc ra sân bay.
Đó là lý do khôi phục mã số thuế sớm quan trọng hơn người ta tưởng.
Khi nào được khôi phục mã số thuế
Theo Điều 7 Nghị định 252/2026/NĐ-CP, bốn trường hợp:
- Được khôi phục tình trạng pháp lý theo pháp luật về đăng ký kinh doanh — khi đó mã số thuế khôi phục theo.
- Đã bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký nhưng chưa bị thu hồi giấy phép và chưa chấm dứt hiệu lực mã số thuế. Đây là trường hợp phổ biến nhất — trạng thái mã số thuế là “06”.
- Cơ quan có thẩm quyền có văn bản hủy bỏ văn bản thu hồi giấy phép.
- Đã nộp hồ sơ chấm dứt mã số thuế nhưng cơ quan thuế chưa ra thông báo chấm dứt — nộp văn bản đề nghị khôi phục trước thời điểm đó.
Điều kiện cốt lõi: phải hoàn thành đầy đủ nghĩa vụ về thuế trước khi được khôi phục, theo điểm đ khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP.
Hồ sơ và quy trình thật
Hồ sơ là Mẫu 25/ĐKT theo Thông tư 90/2026/TT-BTC (hiệu lực 01/7/2026) — văn bản đề nghị khôi phục mã số thuế. Rất nhiều hướng dẫn trên mạng còn dẫn Thông tư 95/2016 hoặc Thông tư 86/2024; cả hai đã lỗi thời.
Trên thực tế, quy trình không dừng ở nộp đơn. Cơ quan thuế thường:
- Xác minh thực tế tại địa chỉ và lập biên bản — nên trụ sở phải có người, có biển hiệu, có giấy tờ thuê nhà.
- Lập danh sách nghĩa vụ thuế còn thiếu: tờ khai chưa nộp, thuế chưa nộp, tiền chậm nộp.
- Ra thông báo xử phạt vi phạm hành chính cho các hành vi chậm nộp hồ sơ.
Làm xong phần đó thì bước giấy tờ chỉ mất khoảng 3 ngày làm việc.
Tiền chậm nộp và mốc bị cưỡng chế
Tiền chậm nộp: 0,03%/ngày trên số thuế chậm nộp. Công thức: số thuế chậm nộp × 0,03% × số ngày chậm. Luật Quản lý thuế 2025 giữ mức này và giao Chính phủ điều chỉnh theo từng thời kỳ.
Mốc cưỡng chế là quá 90 ngày kể từ ngày hết thời hạn nộp. Nhiều bài cũ ghi 60 ngày — con số đó sai.
Thứ tự biện pháp cưỡng chế thường gặp: trích tiền hoặc phong tỏa tài khoản → khấu trừ tiền lương, thu nhập → dừng thủ tục hải quan → ngừng sử dụng hóa đơn → kê biên tài sản.
Bị ngừng sử dụng hóa đơn không có nghĩa là ngừng bán hàng: bạn vẫn xin được hóa đơn điện tử có mã theo từng lần phát sinh để không đứt dòng tiền. Rất ít nơi nói cho khách biết điều này.
Ngưỡng chưa cưỡng chế theo điểm b khoản 3 Điều 65 Nghị định 252/2026: nợ quá hạn không vượt 3 triệu đồng với tổ chức, 1 triệu đồng với hộ gia đình, hộ kinh doanh và cá nhân. Lưu ý đây là quyền quyết định của cơ quan thuế, không phải miễn trừ tự động, và không áp dụng cho người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Hai lối ra mà ít người biết
Khi chưa đủ tiền trả hết nợ thuế một lần, bạn không chỉ có lựa chọn “chịu trận”:
Khoanh tiền thuế nợ — Điều 20 Luật Quản lý thuế 2025 và Điều 34 Nghị định 252/2026. Cơ quan thuế tạm dừng một số biện pháp cưỡng chế, và trong thời gian khoanh thì tạm thời không bị tính tiền chậm nộp. Lưu ý khoanh nợ không phải xóa nợ — nợ vẫn còn.
Nộp dần tiền thuế nợ — tối đa 12 tháng kể từ ngày có văn bản chấp nhận, phải có bảo lãnh của tổ chức tín dụng, và trong thời gian đó chưa bị cưỡng chế.
Ngoài ra còn xóa nợ theo Điều 21 Luật Quản lý thuế 2025, nhưng điều kiện rất chặt và hiếm khi áp dụng được cho doanh nghiệp đang hoạt động.
Ngưỡng tạm hoãn xuất cảnh
| Đối tượng | Ngưỡng nợ | Thời gian quá hạn |
|---|---|---|
| Cá nhân kinh doanh, chủ hộ kinh doanh đang bị cưỡng chế | Từ 50 triệu đồng | Từ 120 ngày |
| Người đại diện theo pháp luật, chủ sở hữu hưởng lợi của doanh nghiệp đang bị cưỡng chế | Từ 500 triệu đồng | Từ 120 ngày |
| Người nộp thuế không hoạt động tại địa chỉ đã đăng ký | Không áp ngưỡng | 120 ngày kể từ thông báo |
Chúng tôi làm gì cho bạn
Việc đầu tiên là dựng lại bức tranh thật: bạn đang nợ bao nhiêu, thiếu những tờ khai nào, đang ở trạng thái mã số thuế nào, đã bị áp biện pháp cưỡng chế nào. Nhiều khách tới với chúng tôi mà chưa biết chính xác mình nợ bao nhiêu.
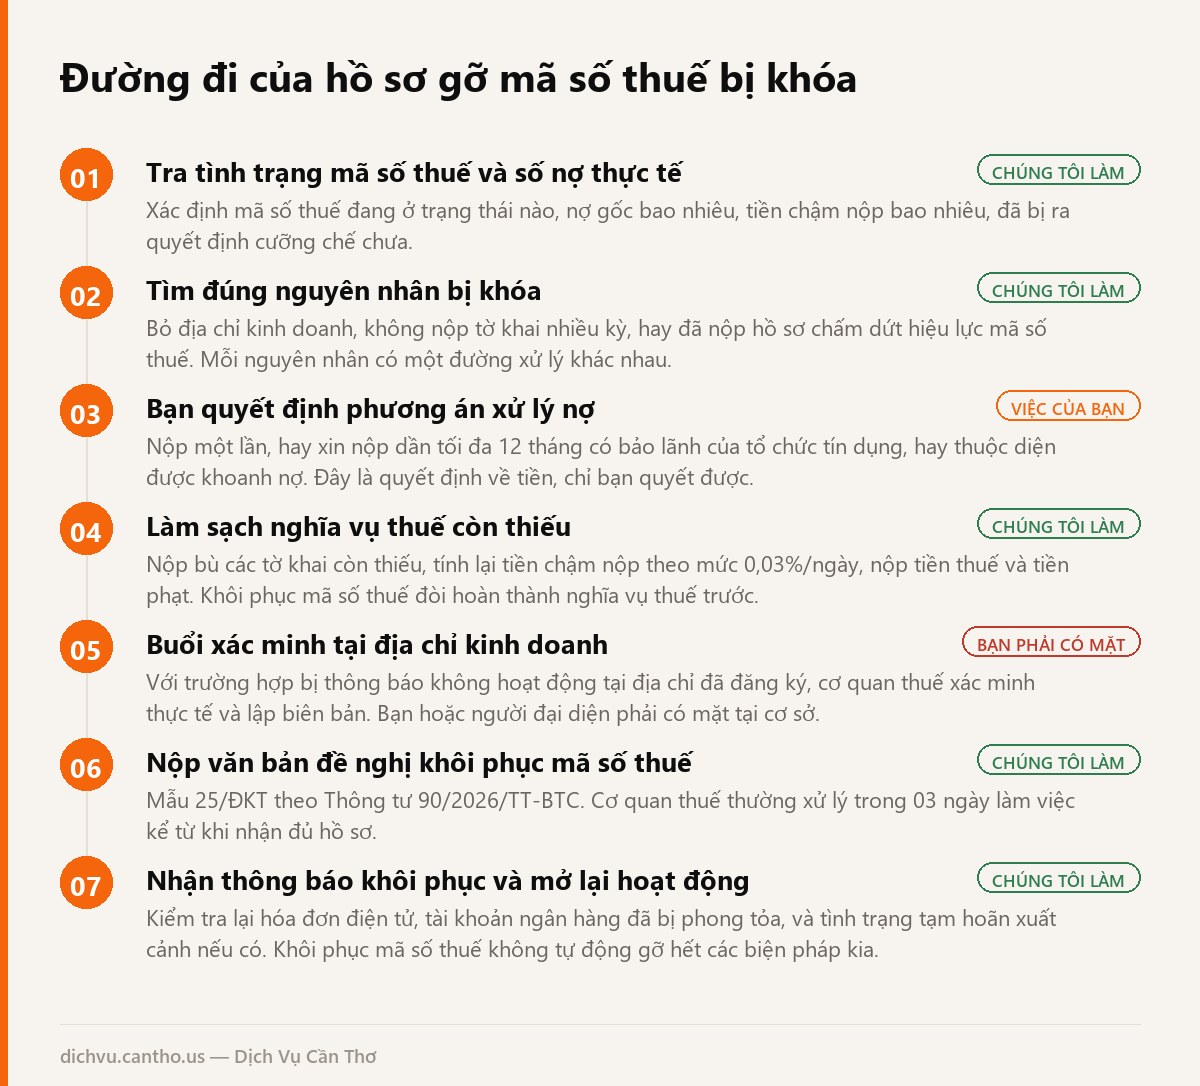
Sau đó chúng tôi làm hồ sơ khôi phục theo Mẫu 25/ĐKT, chuẩn bị cho buổi xác minh tại địa chỉ, nộp bổ sung các tờ khai còn thiếu, và nếu số nợ lớn thì làm hồ sơ khoanh nợ hoặc nộp dần thay vì để bạn tự xoay đủ tiền một lần.
Chúng tôi không hứa xóa nợ và không nhận “chạy” để giảm nợ. Tiền thuế là tiền thuế — việc của chúng tôi là làm đúng thủ tục để bạn trả theo cách dễ thở nhất mà luật cho phép.
Gửi cho chúng tôi mã số thuế và thông báo gần nhất của cơ quan thuế. Chúng tôi tra tình trạng rồi nói rõ bạn đang ở đâu trong quy trình này. Bước đó miễn phí.
Hồ sơ cần chuẩn bị
- Văn bản đề nghị khôi phục mã số thuế theo Mẫu 25/ĐKT
- Giấy chứng nhận đăng ký doanh nghiệp hoặc đăng ký hộ kinh doanh
- Thông báo của cơ quan thuế về việc không hoạt động tại địa chỉ đã đăng ký
- Hợp đồng thuê trụ sở hoặc giấy tờ chứng minh quyền sử dụng địa điểm
- Các tờ khai còn thiếu của những kỳ chưa nộp
- Giấy ủy quyền thực hiện thủ tục về thuế
Trình tự thực hiện
- Tra tình trạng mã số thuế và lập danh sách nghĩa vụ thuế còn thiếu
- Nộp bổ sung các tờ khai chưa nộp của những kỳ còn trống
- Nộp tiền thuế, tiền chậm nộp và tiền phạt, hoặc làm hồ sơ khoanh nợ, nộp dần nếu số nợ lớn
- Nộp văn bản đề nghị khôi phục theo Mẫu 25/ĐKT
- Chuẩn bị trụ sở để cơ quan thuế xác minh thực tế và lập biên bản
- Nhận thông báo khôi phục mã số thuế và bàn giao hồ sơ cho khách
Những trường hợp hồ sơ bị trả lại
Biết trước mấy điều này thì bạn đỡ mất một vòng đi lại:
- Chưa hoàn thành đầy đủ nghĩa vụ về thuế — điều kiện bắt buộc theo điểm đ khoản 1 Điều 7 Nghị định 252/2026
- Trụ sở không có người, không biển hiệu nên biên bản xác minh không đạt
- Còn tờ khai của kỳ cũ chưa nộp
- Dùng mẫu đơn cũ theo Thông tư 95/2016 hoặc Thông tư 86/2024 thay vì Mẫu 25/ĐKT
- Giấy tờ chứng minh quyền sử dụng địa điểm đã hết hạn
Căn cứ pháp lý
- Luật Quản lý thuế 2025 (số 108/2025/QH15), hiệu lực 01/7/2026 — Điều 20 khoanh nợ, Điều 21 xóa nợ
- Nghị định 252/2026/NĐ-CP — Điều 7 khôi phục mã số thuế, Điều 34 khoanh nợ, Điều 35 xóa nợ, Điều 65 cưỡng chế
- Thông tư 90/2026/TT-BTC về đăng ký thuế, hiệu lực 01/7/2026 — Mẫu 25/ĐKT
Pháp luật thay đổi thường xuyên. Nội dung trang này cập nhật tới 25/10/2026. Trước khi làm thủ tục, bạn nên liên hệ để chúng tôi kiểm tra lại quy định hiện hành.
Câu hỏi thường gặp
Mã số thuế bị khóa thì mở công ty mới có hơn không?
Khôi phục mã số thuế mất bao lâu?
Tiền chậm nộp tính thế nào?
Nợ thuế bao lâu thì bị cưỡng chế?
Bị ngừng sử dụng hóa đơn thì còn bán hàng được không?
Không đủ tiền trả nợ một lần thì sao?
Nợ bao nhiêu thì bị tạm hoãn xuất cảnh?
Nợ nhỏ có bị cưỡng chế không?
Gửi yêu cầu tư vấn
Mô tả việc bạn cần và chụp giấy tờ đang có. Chúng tôi xem rồi trả lời thẳng: làm được hay không, mất bao lâu, hết bao nhiêu. Bước này miễn phí.