Báo cáo thuế định kỳ và quyết toán
Kê khai thuế định kỳ và quyết toán năm. Phần lập báo cáo tài chính do đơn vị có Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán thực hiện.
Cùng đối tác
Phần chuyên môn của thủ tục này pháp luật yêu cầu đơn vị có giấy phép riêng thực hiện và ký tên chịu trách nhiệm. Chúng tôi làm phần hành chính, điều phối hồ sơ, và nêu tên đối tác trước khi chuyển hồ sơ của bạn.
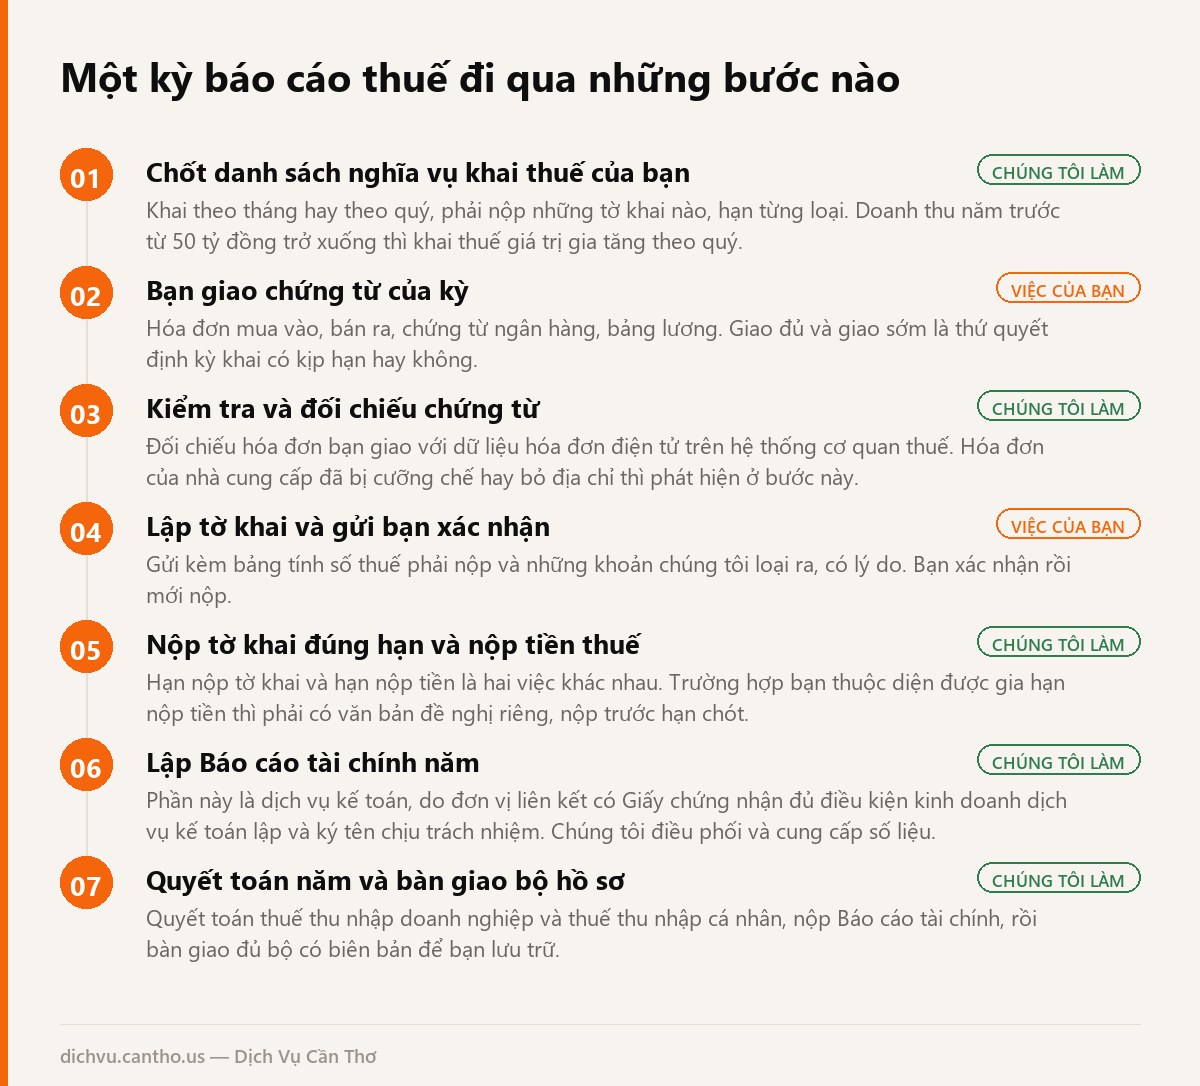
Báo cáo thuế định kỳ là nghĩa vụ lặp đi lặp lại: khai theo tháng hoặc quý, rồi quyết toán năm. Chúng tôi nhận làm phần kê khai và quyết toán thuế. Riêng phần lập Báo cáo tài chính là dịch vụ kế toán, pháp luật buộc đơn vị có giấy phép riêng thực hiện và ký — chúng tôi nói rõ ngay từ đây.
Các mốc hạn bạn phải nhớ
| Loại hồ sơ | Hạn nộp |
|---|---|
| Khai thuế theo tháng | Ngày 20 của tháng sau |
| Khai thuế theo quý | Ngày cuối cùng của tháng đầu quý sau |
| Quyết toán thuế thu nhập doanh nghiệp | Ngày cuối tháng thứ 3 sau khi kết thúc năm tài chính — năm dương lịch là 31/3 |
| Quyết toán thuế TNCN do tổ chức trả thu nhập | 31/3 |
| Quyết toán thuế TNCN do cá nhân tự làm | 30/4 |
| Báo cáo tài chính năm | 90 ngày kể từ ngày kết thúc kỳ kế toán năm |
Hạn rơi vào ngày nghỉ thì lùi sang ngày làm việc kế tiếp. Ví dụ thật: hạn tờ khai quý III/2026 là 02/11/2026, vì 31/10/2026 rơi vào thứ Bảy.
Khai tháng hay khai quý? Doanh nghiệp có doanh thu năm trước từ 50 tỷ đồng trở xuống được khai thuế giá trị gia tăng theo quý; trên mức đó khai theo tháng.
Đang còn hạn: gói gia hạn nộp thuế năm 2026
Đây là thông tin có giá trị tiền mặt ngay, và rất nhiều doanh nghiệp đủ điều kiện nhưng bỏ lỡ. Nghị định 245/2026/NĐ-CP ban hành 27/6/2026 gia hạn nộp thuế năm 2026:
- Thuế giá trị gia tăng: gia hạn tối đa 5 tháng, cho kỳ tháng 5 đến tháng 9/2026 và quý II, quý III/2026. Không áp dụng cho thuế giá trị gia tăng khâu nhập khẩu.
- Thuế thu nhập doanh nghiệp tạm nộp: quý II/2026 gia hạn 3 tháng, quý III/2026 gia hạn 2 tháng.
- Tiền thuê đất: gia hạn 50% số phải nộp kỳ thứ nhất năm 2026.
- Đối tượng: doanh nghiệp thuộc 43 nhóm ngành tại Phụ lục I, cùng doanh nghiệp nhỏ và siêu nhỏ.
Nhưng phải gửi văn bản đề nghị gia hạn cho cơ quan thuế quản lý trực tiếp, chậm nhất ngày 02/11/2026. Nộp sau mốc đó là mất quyền. Nghị định có hiệu lực đến hết 30/12/2026.
Hiểu nhầm phổ biến: gia hạn không phải là được chậm tờ khai
Hai sai lầm chúng tôi gặp nhiều nhất, và cả hai đều tốn tiền:
Sai lầm thứ nhất — tưởng gia hạn gồm cả tờ khai. Nghị định 245/2026 chỉ gia hạn hạn nộp tiền. Tờ khai vẫn phải nộp đúng hạn bình thường. Nộp chậm tờ khai thì bị phạt hành vi chậm nộp hồ sơ khai thuế, không liên quan gì tới việc bạn đã được gia hạn tiền hay chưa.
Sai lầm thứ hai — tưởng gia hạn tự động. Đủ điều kiện mà không gửi văn bản đề nghị thì cơ quan thuế không tự áp dụng cho bạn. Chúng tôi gặp nhiều doanh nghiệp thuộc đúng nhóm ngành được gia hạn nhưng vẫn nộp đủ, đúng hạn, rồi mất cơ hội giữ dòng tiền trong 5 tháng.
Khai sai thì sửa được trong bao lâu
Luật Quản lý thuế 2025 (số 108/2025/QH15, hiệu lực 01/7/2026) rút thời hạn khai bổ sung từ 10 năm xuống còn 5 năm, tính từ ngày hết hạn nộp hồ sơ của kỳ có sai sót. Đây là thay đổi lớn mà nhiều bài viết chưa cập nhật — nếu bạn đang định sửa một kỳ cũ, kiểm tra mốc 5 năm trước.
Cũng lưu ý: rất nhiều hướng dẫn trên mạng còn dẫn Luật Quản lý thuế 38/2019 và Nghị định 126/2020. Hai văn bản đó đã được thay bằng Luật 108/2025 và Nghị định 252/2026/NĐ-CP từ 01/7/2026.
Nơi nhận báo cáo tài chính
Theo Thông tư 99/2025/TT-BTC, báo cáo tài chính năm nộp cho cơ quan thuế quản lý trực tiếp, cơ quan đăng ký kinh doanh và cơ quan thống kê. Doanh nghiệp nhà nước nộp thêm cho Sở Tài chính.
Nhân đây nói luôn một thay đổi dễ bỏ sót: chế độ kế toán doanh nghiệp đã đổi từ 01/01/2026. Thông tư 99/2025/TT-BTC thay Thông tư 200/2014. Doanh nghiệp nhỏ và vừa vẫn được dùng Thông tư 133/2016, hoặc chọn chuyển sang Thông tư 99 bằng văn bản thông báo cho cơ quan thuế. Doanh nghiệp siêu nhỏ áp dụng Thông tư 58/2026/TT-BTC từ 01/7/2026. Bài viết nào còn nói “chế độ kế toán theo Thông tư 200” là đã cũ.
Chúng tôi làm tới đâu
Đây là chỗ bạn nên đọc kỹ, vì nó khác với lời chào hàng của nhiều nơi:
| Phần việc | Ai làm |
|---|---|
| Kê khai thuế định kỳ, quyết toán thuế | Chúng tôi làm |
| Hồ sơ đề nghị gia hạn nộp thuế | Chúng tôi làm |
| Giải trình với cơ quan thuế | Chúng tôi làm |
| Ghi sổ kế toán, lập Báo cáo tài chính | Đơn vị có Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán thực hiện và ký |
Phần cuối cùng không phải chúng tôi đẩy việc. Điều 59 và 60 Luật Kế toán 2015 cùng Nghị định 174/2016/NĐ-CP quy định doanh nghiệp kinh doanh dịch vụ kế toán phải có Giấy chứng nhận do Bộ Tài chính cấp, với ít nhất hai kế toán viên hành nghề. Báo cáo tài chính do đơn vị không đủ điều kiện lập thì người chịu hậu quả về sai sót sổ sách là bạn, không phải người làm thuê.
Chúng tôi nêu tên đơn vị đảm nhiệm phần kế toán cho bạn trước khi chuyển hồ sơ. Xem thêm dịch vụ kế toán trọn gói và hỗ trợ thủ tục về thuế.
Bắt đầu thế nào
Gửi cho chúng tôi giấy đăng ký doanh nghiệp, tình trạng kê khai hiện tại và kỳ gần nhất bạn đã nộp. Chúng tôi rà xem có kỳ nào bị sót, có khoản nào đang bị tính tiền chậm nộp, và doanh nghiệp bạn có thuộc nhóm được gia hạn theo Nghị định 245/2026 hay không — nếu có thì phải gửi văn bản đề nghị trước 02/11/2026.
Bước rà soát này miễn phí. Nếu sổ sách của bạn đang ổn và không cần thuê ai, chúng tôi nói đúng như vậy.
Hồ sơ cần chuẩn bị
- Chứng từ, hóa đơn đầu vào và đầu ra của kỳ
- Bảng lương và chứng từ khấu trừ thuế thu nhập cá nhân
- Sổ phụ ngân hàng của kỳ
- Tờ khai và báo cáo tài chính của năm trước
- Chữ ký số còn hạn
Trình tự thực hiện
- Thu thập và kiểm tra chứng từ của kỳ
- Đối chiếu số liệu với hóa đơn điện tử đã phát hành
- Lập tờ khai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp tạm nộp
- Nộp hồ sơ qua Cổng Thuế điện tử trước hạn
- Cuối năm: quyết toán thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân
- Đơn vị kế toán có giấy phép lập và ký Báo cáo tài chính, nộp trong 90 ngày kể từ ngày kết thúc kỳ kế toán năm
Những trường hợp hồ sơ bị trả lại
Biết trước mấy điều này thì bạn đỡ mất một vòng đi lại:
- Nộp tờ khai sau hạn — gia hạn theo Nghị định 245/2026 chỉ gia hạn nộp tiền, không gia hạn nộp tờ khai
- Đủ điều kiện gia hạn nhưng không gửi văn bản đề nghị trước 02/11/2026 nên mất quyền
- Số liệu tờ khai lệch với hóa đơn điện tử đã phát hành
- Áp sai kỳ kê khai: doanh thu năm trước trên 50 tỷ nhưng vẫn khai theo quý
- Báo cáo tài chính lập theo chế độ kế toán đã hết hiệu lực
Căn cứ pháp lý
- Luật Quản lý thuế 2025 (số 108/2025/QH15), hiệu lực 01/7/2026
- Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế, hiệu lực 01/7/2026
- Nghị định 245/2026/NĐ-CP ngày 27/6/2026 về gia hạn nộp thuế năm 2026, hiệu lực đến hết 30/12/2026
- Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp, hiệu lực 01/01/2026, thay Thông tư 200/2014
- Điều 59 và 60 Luật Kế toán 2015 về điều kiện kinh doanh dịch vụ kế toán
- Nghị định 174/2016/NĐ-CP hướng dẫn Luật Kế toán
Pháp luật thay đổi thường xuyên. Nội dung trang này cập nhật tới 25/10/2026. Trước khi làm thủ tục, bạn nên liên hệ để chúng tôi kiểm tra lại quy định hiện hành.
Câu hỏi thường gặp
Khai thuế theo tháng hay theo quý?
Hạn nộp tờ khai quý là ngày nào?
Gia hạn nộp thuế 2026 có tự động không?
Được gia hạn thì có được nộp tờ khai muộn không?
Khai sai thì sửa được trong bao lâu?
Báo cáo tài chính nộp cho những cơ quan nào?
Vì sao phần báo cáo tài chính các anh không tự làm?
Doanh nghiệp tôi áp dụng chế độ kế toán nào?
Gửi yêu cầu tư vấn
Mô tả việc bạn cần và chụp giấy tờ đang có. Chúng tôi xem rồi trả lời thẳng: làm được hay không, mất bao lâu, hết bao nhiêu. Bước này miễn phí.