Tạm ngừng kinh doanh
Thông báo tạm ngừng hoạt động đúng thời hạn để không phát sinh nghĩa vụ kê khai và không bị phạt.
Trọn gói
Chúng tôi nhận ủy quyền và thực hiện toàn bộ: chuẩn bị hồ sơ, nộp, theo dõi tiến độ, nhận kết quả và bàn giao cho bạn.
Tạm ngừng kinh doanh là việc doanh nghiệp hoặc hộ kinh doanh thông báo với cơ quan đăng ký kinh doanh rằng mình dừng hoạt động trong một thời gian xác định, rồi hoạt động lại. Làm đúng thủ tục thì trong thời gian đó không phát sinh nghĩa vụ kê khai thuế của kỳ tạm ngừng. Không làm thủ tục mà cứ đóng cửa là chuyện khác hẳn: nghĩa vụ kê khai vẫn chạy, và doanh nghiệp có thể bị đưa vào tình trạng không hoạt động tại địa chỉ đã đăng ký.
Mốc quan trọng nhất: hồ sơ phải gửi chậm nhất 03 ngày làm việc trước ngày tạm ngừng. Đây là thủ tục duy nhất trong nhóm doanh nghiệp mà nộp sau là mất quyền — không có cách nào tạm ngừng ngược về quá khứ.
Chọn ngày bắt đầu: lệch một ngày là vẫn phải khai thuế cả kỳ
Đây là phần đáng tiền nhất của trang này, và cũng là chỗ gần như không có bài hướng dẫn nào nói.
Nguyên tắc về thuế trong thời gian tạm ngừng rất rạch ròi:
- Tạm ngừng trọn tháng, trọn quý, trọn năm dương lịch hoặc trọn năm tài chính → không phải nộp hồ sơ khai thuế của kỳ đó, kể cả hồ sơ quyết toán thuế thu nhập doanh nghiệp năm.
- Tạm ngừng không trọn kỳ → vẫn phải nộp hồ sơ khai thuế tháng hoặc quý tương ứng, và vẫn phải quyết toán năm.
Hệ quả cụ thể: một doanh nghiệp khai thuế theo quý, nếu tạm ngừng từ ngày 02/01 thì quý I vẫn phải khai, vì tạm ngừng không phủ kín trọn quý. Cũng doanh nghiệp đó, tạm ngừng từ ngày 01/01 thì quý I không phải khai. Một ngày lệch, cả một kỳ kê khai.
Vì vậy khi khách gọi nói “tôi muốn tạm ngừng từ tuần sau”, việc đầu tiên chúng tôi làm là hỏi kỳ khai thuế của bạn là tháng hay quý, rồi tính ngược lại ngày nên chọn. Đôi khi câu trả lời là chờ thêm chín ngày để bắt đầu từ đầu quý — chờ chín ngày đổi lấy việc không phải làm một bộ tờ khai là đáng chờ.
Tạm ngừng được bao lâu — quy định đã siết lại từ 23/7/2026
Đây là đính chính quan trọng nhất của trang này, vì gần như mọi bài viết đang lưu hành đều ghi theo quy định cũ.
Mỗi lần thông báo tạm ngừng không được quá 12 tháng. Phần này không đổi.
Nhưng từ ngày 23/7/2026, Nghị định 296/2026/NĐ-CP đặt thêm một giới hạn mới: tổng thời gian tạm ngừng kinh doanh liên tiếp không được quá 24 tháng. Trước đó, nhiều doanh nghiệp vẫn gia hạn tạm ngừng hết năm này sang năm khác. Nay không còn làm được như vậy.
Lưu ý cách tính: không phải đăng ký một lần 24 tháng. Mỗi lần vẫn tối đa 12 tháng; muốn tạm ngừng tiếp sau khi hết thời hạn đã thông báo thì đăng ký lần nữa, cũng chậm nhất 03 ngày làm việc trước ngày tiếp tục tạm ngừng, và tổng cộng không vượt 24 tháng liên tiếp.
Thêm một nghĩa vụ mới đi kèm: khi hết thời hạn tạm ngừng, người đại diện theo pháp luật phải xác nhận việc tiếp tục kinh doanh trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp trong 05 ngày làm việc. Không làm bước này mà cũng không hoạt động trở lại là đặt doanh nghiệp vào tình trạng rủi ro bị thu hồi giấy chứng nhận.
Nghị định 296/2026/NĐ-CP có điều khoản chuyển tiếp cho doanh nghiệp đã thông báo tạm ngừng trước ngày 23/7/2026. Cách tính tổng 24 tháng với những trường hợp này cần đối chiếu từng hồ sơ cụ thể — nếu công ty bạn đang trong thời gian tạm ngừng từ trước mốc đó, đây là việc nên kiểm tra sớm chứ không nên chờ đến lúc hết hạn.
Hộ kinh doanh tạm ngừng: thủ tục gọn hơn, nơi nộp khác
Hộ kinh doanh cũng phải gửi hồ sơ chậm nhất 03 ngày làm việc trước ngày tạm ngừng, nhưng nộp cho cơ quan đăng ký kinh doanh cấp xã nơi đặt trụ sở, không phải cấp tỉnh. Hồ sơ chỉ gồm giấy đề nghị tạm ngừng kinh doanh của chủ hộ. Mỗi lần đăng ký không quá một năm.
Về thuế, nguyên tắc giống doanh nghiệp: trong thời gian tạm ngừng, hộ kinh doanh không phải nộp hồ sơ khai thuế, trừ trường hợp tạm ngừng không trọn tháng với hộ khai theo tháng, hoặc không trọn quý với hộ khai theo quý.
Một chi tiết đáng nhắc: hộ kinh doanh có nhiều địa điểm mà chỉ muốn tạm ngừng một địa điểm thì đó là việc thông báo thay đổi địa điểm kinh doanh với cơ quan thuế quản lý trụ sở chính, chứ không phải tạm ngừng toàn bộ hộ. Hai việc khác nhau, và làm sai thì doanh thu ở các điểm còn lại bị coi là phát sinh trong thời gian đã khai tạm ngừng.
Bốn việc phải kiểm tra trước khi quyết định tạm ngừng
Chúng tôi luôn soát bốn thứ này trước, vì cả bốn đều có thể làm hồ sơ bị tắc hoặc làm việc tạm ngừng mất ý nghĩa:
1. Tờ khai thuế còn thiếu của các kỳ trước. Tạm ngừng không xóa nghĩa vụ đã phát sinh. Tờ khai thiếu từ năm ngoái thì vẫn phải nộp, kèm tiền phạt chậm nộp tờ khai nếu có.
2. Nợ thuế và tiền chậm nộp. Tạm ngừng không làm dừng việc tính tiền chậm nộp đối với khoản nợ đã có. Nhiều chủ doanh nghiệp tưởng tạm ngừng là “đóng băng” mọi thứ — không phải.
3. Hóa đơn điện tử chưa xử lý. Trong thời gian tạm ngừng, doanh nghiệp không được sử dụng hóa đơn và cũng không phải nộp báo cáo tình hình sử dụng hóa đơn. Nên những hóa đơn cần phát hành, cần điều chỉnh hay cần hủy phải làm xong trước ngày tạm ngừng. Trường hợp đặc biệt cần dùng hóa đơn trong thời gian tạm ngừng thì phải được cơ quan thuế chấp thuận, và khi đó vẫn phải khai thuế như bình thường.
4. Tổng thời gian đã tạm ngừng liên tiếp. Với giới hạn 24 tháng mới, con số này nay là một điều kiện pháp lý, không chỉ là thông tin tham khảo.
Hiểu nhầm phổ biến: “tạm ngừng rồi là xong, khỏi làm gì nữa”
Câu này sai ở ba chỗ, và mỗi chỗ đều từng khiến khách của chúng tôi mất tiền:
Sai thứ nhất: phải tạm ngừng trọn kỳ mới khỏi khai thuế. Lệch kỳ thì vẫn phải nộp tờ khai, mà doanh nghiệp đã nghỉ thì thường chẳng ai nhớ nộp — thành ra bị phạt chậm nộp tờ khai của kỳ mình tưởng đã được miễn.
Sai thứ hai: tạm ngừng không xóa nợ thuế, không dừng tiền chậm nộp, không xóa các nghĩa vụ đã phát sinh trước đó.
Sai thứ ba: từ 23/7/2026, không tạm ngừng vô thời hạn được nữa. Tổng liên tiếp tối đa 24 tháng. Hết 24 tháng thì phải quyết định: hoạt động lại, hoặc làm thủ tục giải thể. Doanh nghiệp “treo” vô thời hạn không còn là một lựa chọn.
Nhân đây nói thêm một lý do tạm ngừng đã không còn giá trị: lệ phí môn bài đã được bãi bỏ từ 01/01/2026 theo Nghị quyết 198/2025/QH15. Trước đây rất nhiều doanh nghiệp tạm ngừng trọn năm chỉ để khỏi nộp khoản môn bài hằng năm. Nay khoản đó không còn, nên nếu đây là lý do duy nhất bạn định tạm ngừng thì không cần làm nữa.
Hoạt động lại trước thời hạn
Muốn kinh doanh lại sớm hơn thời hạn đã thông báo thì được, và thủ tục rất gọn: chỉ cần thông báo tiếp tục kinh doanh trước thời hạn gửi cơ quan đã nhận thông báo tạm ngừng, không cần nghị quyết. Hộ kinh doanh cũng nộp giấy đề nghị tương tự cho cơ quan đăng ký kinh doanh cấp xã, chậm nhất 03 ngày làm việc trước ngày hoạt động lại.
Việc phải làm song song, và hay bị quên: khôi phục nghĩa vụ kê khai thuế từ thời điểm hoạt động lại, và đăng ký sử dụng hóa đơn trở lại nếu đã ngừng. Doanh nghiệp hoạt động lại rồi xuất hóa đơn ngay mà chưa khôi phục trạng thái sử dụng hóa đơn là tình huống xử lý khá mất thời gian.
Những trường hợp hồ sơ hay bị trả lại
1. Nộp hồ sơ muộn hơn 03 ngày làm việc trước ngày tạm ngừng. Không khắc phục được bằng cách nào khác ngoài lùi ngày bắt đầu tạm ngừng.
2. Thiếu nghị quyết hoặc quyết định của chủ sở hữu, Hội đồng thành viên, Hội đồng quản trị, hoặc nghị quyết không đủ tỷ lệ biểu quyết theo Điều lệ.
3. Tổng thời gian tạm ngừng liên tiếp đã đạt 24 tháng.
4. Doanh nghiệp đang ở trạng thái không hoạt động tại địa chỉ đã đăng ký, hoặc đang bị cơ quan thuế thông báo tình trạng bất thường — phải xử lý tình trạng đó trước.
5. Chưa xác nhận tiếp tục kinh doanh sau lần tạm ngừng trước nên hệ thống chưa cho đăng ký lần mới.
Chúng tôi làm gì cho bạn
Trước khi nhận việc, chúng tôi kiểm tra bốn thứ ở trên và nói rõ: ngày nào nên chọn làm ngày bắt đầu, có việc gì về thuế và hóa đơn phải xử lý trước, tổng thời gian tạm ngừng của bạn còn lại bao nhiêu. Có trường hợp sau khi soát xong, kết luận của chúng tôi là bạn không nên tạm ngừng mà nên giải thể, hoặc ngược lại — và chúng tôi nói thẳng, vì nhận một hồ sơ sai hướng thì hai tháng sau khách quay lại làm thủ tục khác, mất tiền hai lần.
Khi đã ký hợp đồng, chúng tôi soạn thông báo và nghị quyết, nộp hồ sơ đúng mốc 03 ngày làm việc, nhận giấy xác nhận và bàn giao cho bạn. Sau đó chúng tôi ghi lại mốc hết hạn và nhắc bạn trước khi đến hạn, để bạn kịp quyết định tạm ngừng tiếp hay hoạt động lại — đây là việc nhỏ nhưng là chỗ nhiều doanh nghiệp mất tiền oan nhất, vì quên mất mình đã tạm ngừng đến ngày nào.
Phí dịch vụ tính theo công việc thực hiện, báo bằng văn bản sau khi xem hồ sơ thật, không phụ thuộc kết quả phê duyệt. Các khoản nộp cho nhà nước, nếu có, tính riêng và có biên lai.
Hồ sơ cần chuẩn bị
- Thông báo về việc tạm ngừng kinh doanh theo mẫu
- Nghị quyết, quyết định của chủ sở hữu, Hội đồng thành viên hoặc Hội đồng quản trị về việc tạm ngừng
- Biên bản họp Hội đồng thành viên hoặc Đại hội đồng cổ đông (với loại hình có cơ quan này)
- Giấy đề nghị tạm ngừng kinh doanh của chủ hộ (trường hợp hộ kinh doanh)
- Văn bản ủy quyền cho người nộp hồ sơ
- Thông báo tạm ngừng của chi nhánh, văn phòng đại diện, địa điểm kinh doanh (nếu tạm ngừng cả đơn vị phụ thuộc)
Trình tự thực hiện
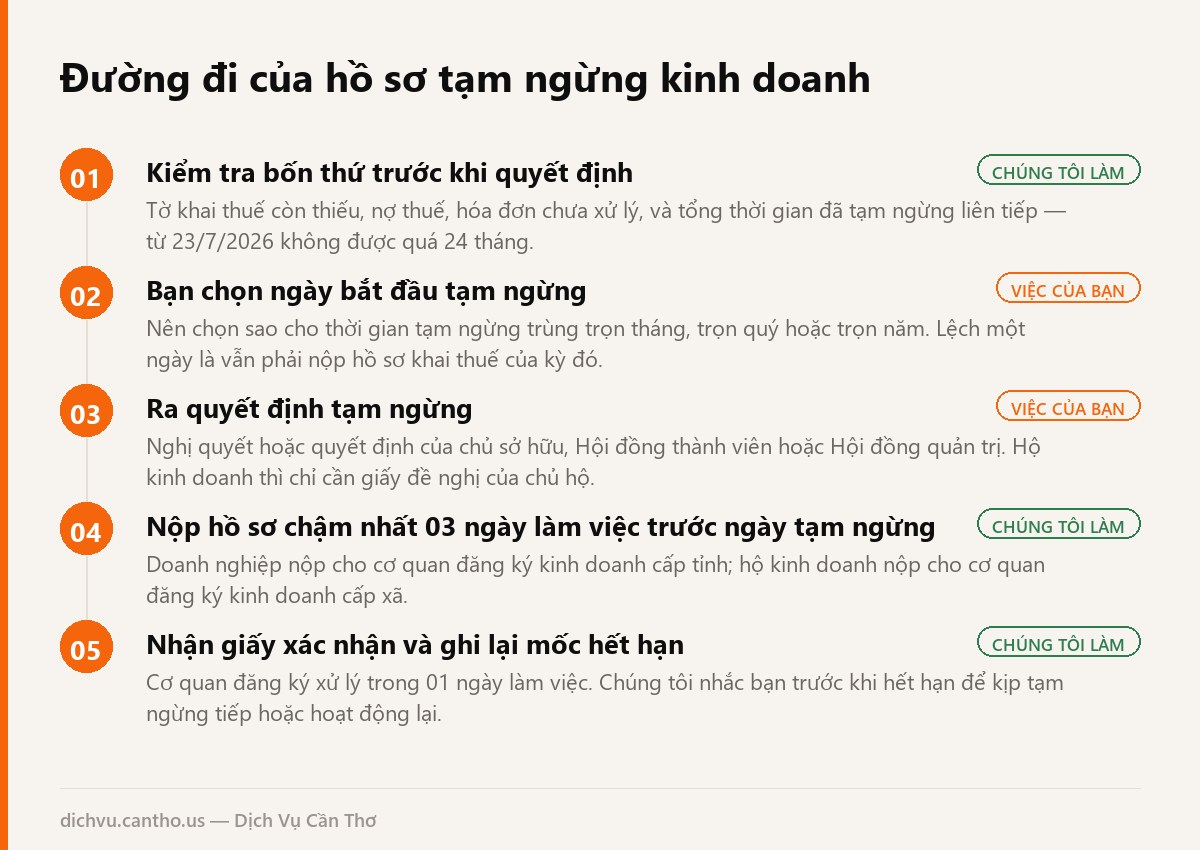
- Kiểm tra bốn thứ trước khi quyết định: tờ khai thuế còn thiếu, nợ thuế, hóa đơn chưa xử lý, và tổng thời gian đã tạm ngừng liên tiếp
- Chọn ngày bắt đầu tạm ngừng sao cho trùng trọn tháng, trọn quý hoặc trọn năm theo kỳ khai thuế của doanh nghiệp
- Ra nghị quyết, quyết định tạm ngừng; hộ kinh doanh chỉ cần giấy đề nghị của chủ hộ
- Nộp hồ sơ chậm nhất 03 ngày làm việc trước ngày tạm ngừng
- Nhận giấy xác nhận trong 01 ngày làm việc và ghi lại mốc hết hạn để kịp tạm ngừng tiếp hoặc hoạt động lại
Những trường hợp hồ sơ bị trả lại
Biết trước mấy điều này thì bạn đỡ mất một vòng đi lại:
- Nộp hồ sơ muộn hơn 03 ngày làm việc trước ngày tạm ngừng — không khắc phục được, phải lùi ngày bắt đầu
- Thiếu nghị quyết hoặc quyết định của chủ sở hữu, Hội đồng thành viên, Hội đồng quản trị
- Nghị quyết không đủ tỷ lệ biểu quyết theo Điều lệ công ty
- Tổng thời gian tạm ngừng kinh doanh liên tiếp đã đạt 24 tháng
- Doanh nghiệp đang ở trạng thái không hoạt động tại địa chỉ đã đăng ký, hoặc đang bị cơ quan thuế thông báo tình trạng bất thường
- Chưa xác nhận tiếp tục kinh doanh sau lần tạm ngừng trước nên hệ thống chưa cho đăng ký lần mới
- Hộ kinh doanh nộp hồ sơ tạm ngừng toàn bộ hộ trong khi thực chất chỉ muốn tạm ngừng một địa điểm kinh doanh
Căn cứ pháp lý
- Luật Doanh nghiệp 2020 (số 59/2020/QH14) — Điều 206 về tạm ngừng, đình chỉ hoạt động, chấm dứt kinh doanh
- Nghị định 168/2025/NĐ-CP về đăng ký doanh nghiệp, hiệu lực 01/7/2025 — Điều 60 về tạm ngừng kinh doanh của doanh nghiệp (chậm nhất 03 ngày làm việc trước ngày tạm ngừng, mỗi lần không quá 12 tháng); Điều 103 về tạm ngừng kinh doanh của hộ kinh doanh (mỗi lần không quá một năm)
- Nghị định 296/2026/NĐ-CP sửa đổi Nghị định 168/2025/NĐ-CP, hiệu lực 23/7/2026 — tổng thời gian tạm ngừng kinh doanh liên tiếp không quá 24 tháng; người đại diện theo pháp luật xác nhận tiếp tục kinh doanh trong 05 ngày làm việc; Điều 21 về chuyển tiếp
- Nghị định 126/2020/NĐ-CP hướng dẫn Luật Quản lý thuế — nghĩa vụ nộp hồ sơ khai thuế trong thời gian tạm ngừng
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026 — hộ kinh doanh, cá nhân kinh doanh tạm ngừng không phải nộp hồ sơ khai thuế, trừ trường hợp tạm ngừng không trọn tháng hoặc không trọn quý
- Nghị quyết 198/2025/QH15 — Điều 10: chấm dứt thu lệ phí môn bài từ 01/01/2026
Pháp luật thay đổi thường xuyên. Nội dung trang này cập nhật tới 24/10/2026. Trước khi làm thủ tục, bạn nên liên hệ để chúng tôi kiểm tra lại quy định hiện hành.
Câu hỏi thường gặp
Phải nộp hồ sơ tạm ngừng trước bao nhiêu ngày?
Tạm ngừng được bao lâu?
Tạm ngừng rồi có phải khai thuế không?
Chọn ngày bắt đầu tạm ngừng thế nào?
Trong thời gian tạm ngừng có được xuất hóa đơn không?
Tạm ngừng có xóa được nợ thuế không?
Muốn hoạt động lại sớm hơn thời hạn có được không?
Tạm ngừng để khỏi nộp lệ phí môn bài có còn ý nghĩa không?
Gửi yêu cầu tư vấn
Mô tả việc bạn cần và chụp giấy tờ đang có. Chúng tôi xem rồi trả lời thẳng: làm được hay không, mất bao lâu, hết bao nhiêu. Bước này miễn phí.